Voorwaarden en valkuilen rond de grens van € 555.000
Ben je tussen de 18 en 35 jaar en koop je een woning om zelf in te wonen? Dan kun je in 2026 mogelijk gebruikmaken van de startersvrijstelling. Je betaalt dan geen overdrachtsbelasting over de aankoop van de woning.
Bij een woning met een waarde van € 550.000 levert dat een besparing op van € 11.000.
De regeling lijkt eenvoudig, maar de grens van € 555.000 kan in de praktijk voor verrassingen zorgen. De koopsom is namelijk niet altijd gelijk aan de waarde waarover de overdrachtsbelasting wordt berekend. Vooral bij erfpacht, een reservefonds van de Vereniging van Eigenaars (VvE) of een lening van de VvE is het verstandig om vooraf goed te laten rekenen.
Wat is de startersvrijstelling?
Bij de aankoop van een bestaande woning betaal je normaal gesproken 2% overdrachtsbelasting wanneer je de woning zelf voor langere tijd gaat bewonen.
Kopers die op het moment van de overdracht minimaal 18 en nog geen 35 jaar zijn, kunnen eenmalig gebruikmaken van de startersvrijstelling. In 2026 geldt deze vrijstelling voor woningen met een waarde van maximaal € 555.000.
Een eenvoudig rekenvoorbeeld:
Waarde van de woning: € 500.000
Overdrachtsbelasting zonder vrijstelling: € 10.000
Overdrachtsbelasting met vrijstelling: € 0
Ondanks de naam geldt de startersvrijstelling niet uitsluitend voor mensen die hun eerste woning kopen. Ook iemand die eerder een woning heeft gehad, kan de vrijstelling gebruiken. Voorwaarde is wel dat de startersvrijstelling niet eerder is toegepast.
Aan welke voorwaarden moet je voldoen?
Om in 2026 gebruik te kunnen maken van de startersvrijstelling, moet je aan alle onderstaande voorwaarden voldoen:
-
Je bent op de dag van de notariële levering minimaal 18 en nog geen 35 jaar.
-
Je koopt een woning.
-
Je gaat de woning zelf voor langere tijd als hoofdverblijf gebruiken.
-
Je hebt de startersvrijstelling niet eerder gebruikt.
-
De waarde van de woning is niet hoger dan € 555.000.
-
Je legt vóór de overdracht de vereiste verklaring af bij de notaris.
De datum van de notariële levering is bepalend voor de leeftijd, niet de datum waarop je de koopovereenkomst tekent.
Word je vóór de levering 35 jaar? Dan kun je de vrijstelling dus mislopen, ook als je bij het tekenen van de koopovereenkomst nog 34 jaar was.
Je hoeft geen echte starter te zijn
De naam startersvrijstelling is enigszins misleidend. Je hoeft niet voor het eerst een woning te kopen.
De vrijstelling kan bijvoorbeeld ook gelden wanneer je:
-
eerder een woning hebt gehad;
-
samen met een partner koopt;
-
een appartementsrecht koopt;
-
een woning op erfpachtgrond koopt;
-
eerder bewust het tarief van 2% hebt betaald en de startersvrijstelling nog niet hebt gebruikt.
Je kunt de vrijstelling maar één keer toepassen. Het kan daarom in sommige situaties verstandig zijn om de vrijstelling niet direct te gebruiken, bijvoorbeeld wanneer je verwacht vóór je 35e nog een duurdere woning te kopen. Laat je hierover vooraf adviseren.
Wat gebeurt er als je samen een woning koopt?
Bij een gezamenlijke aankoop worden de voorwaarden per koper beoordeeld.
Stel dat twee personen ieder voor de helft een woning van € 540.000 kopen. De ene koper is 32 jaar en heeft de startersvrijstelling nog niet gebruikt. De andere koper is 36 jaar.
De koper van 32 kan voor het eigen aandeel gebruikmaken van de vrijstelling. De koper van 36 betaalt 2% overdrachtsbelasting over het eigen aandeel.
Voor de grens van € 555.000 wordt echter gekeken naar de waarde van de gehele woning. Niet alleen naar het aandeel dat de jongere koper verkrijgt.
Is de waarde van de woning bijvoorbeeld € 600.000? Dan kan de jongere koper de startersvrijstelling niet gebruiken, ook niet als deze persoon slechts de helft van de woning koopt.
Waarom is de koopsom niet altijd bepalend?
Voor de startersvrijstelling wordt gekeken naar de waarde van de woning volgens de regels voor de overdrachtsbelasting. Deze waarde is ten minste gelijk aan de totale tegenprestatie van de koper.
Meestal is de koopsom het belangrijkste bedrag. Toch kunnen bepaalde financiële verplichtingen bij de koopsom moeten worden opgeteld. Onderdelen die niet tot de onroerende zaak behoren, kunnen onder voorwaarden juist buiten de grondslag blijven.
Vooral bij appartementen en woningen op erfpachtgrond verdient dit extra aandacht.
In Amsterdam staan veel woningen op erfpachtgrond. De koper verkrijgt dan niet de grond zelf, maar een erfpachtrecht.
Wanneer voor het erfpachtrecht nog periodiek canon moet worden betaald, kan de gekapitaliseerde waarde van deze canon invloed hebben op de maatstaf waarover overdrachtsbelasting wordt berekend. Hierdoor kan de fiscale grondslag hoger uitvallen dan alleen de koopsom.
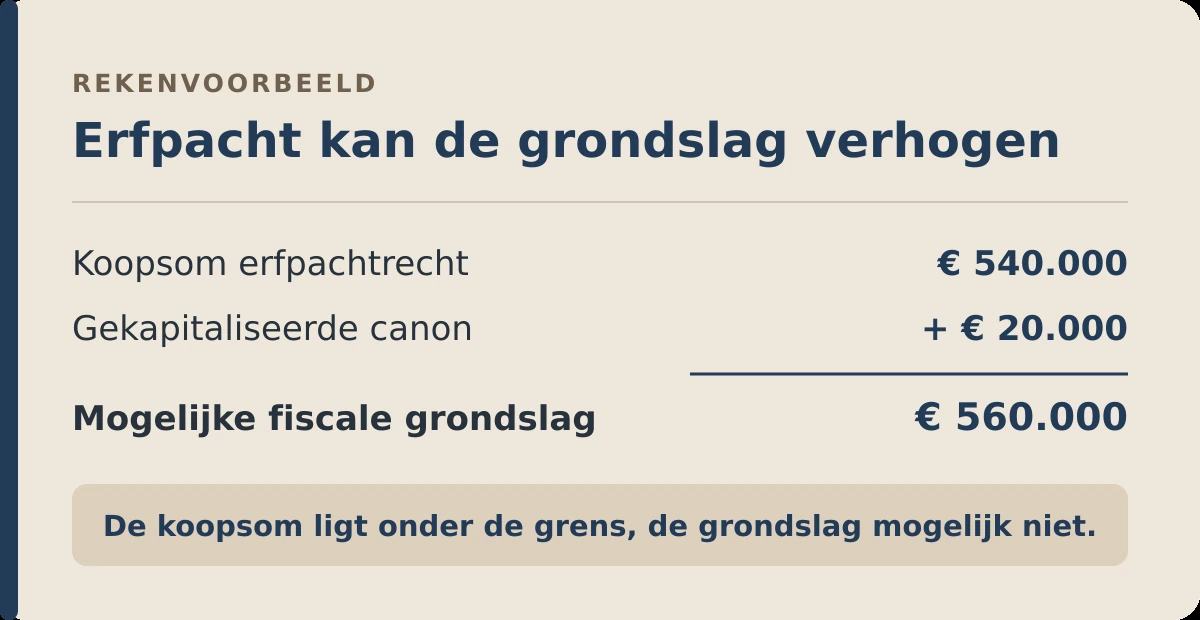
De precieze uitkomst hangt onder meer af van de erfpachtvoorwaarden, de hoogte en looptijd van de canon en de manier waarop de erfpachtverplichting fiscaal moet worden gewaardeerd. Bij eeuwigdurend of tijdelijk afgekochte erfpacht kan de situatie anders zijn.
Koop je een woning op erfpachtgrond rond de vrijstellingsgrens? Vraag de notaris dan vóór het uitbrengen van een definitief bod welke grondslag waarschijnlijk wordt gehanteerd.
Het aandeel in het reservefonds van de VvE
Bij de aankoop van een appartement verkrijg je niet alleen het appartementsrecht. Je krijgt doorgaans ook een aandeel in het vermogen van de VvE.
Een aantoonbaar aandeel in een daadwerkelijk aanwezige onderhoudsreserve behoort niet tot de onroerende zaak zelf. Dit bedrag kan onder voorwaarden buiten de grondslag voor de overdrachtsbelasting blijven.
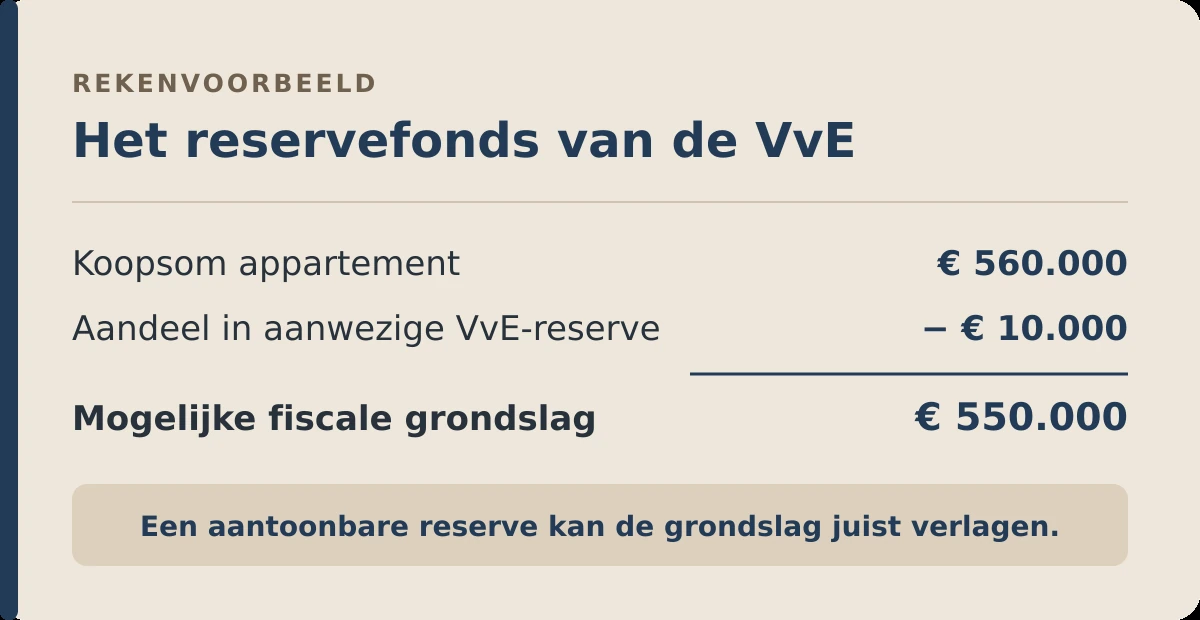
De koopsom ligt in dit voorbeeld boven de grens, maar de fiscale grondslag kan mogelijk toch onder € 555.000 uitkomen.
Het bedrag moet wel goed kunnen worden onderbouwd. Daarbij zijn onder meer de volgende punten van belang:
-
Het moet gaan om daadwerkelijk aanwezig vermogen van de VvE.
-
Het aandeel moet blijken uit de administratie, balans of jaarrekening van de VvE.
-
Het aandeel van het appartement moet correct worden berekend.
-
De informatie moet tijdig aan de notaris worden verstrekt.
-
Een toekomstige reservering is niet hetzelfde als geld dat al daadwerkelijk in de VvE aanwezig is.
Vraag daarom bij een aankoop rond de vrijstellingsgrens om een actuele opgave van het aandeel van het appartement in de VvE-reserve. Een globale vermelding in de verkoopstukken is daarvoor niet altijd voldoende.
Een VvE-lening kan de grondslag verhogen
Steeds meer VvE’s lenen geld voor groot onderhoud of verduurzaming. Denk aan isolatie, nieuwe kozijnen, zonnepanelen of een collectieve warmtevoorziening. Zo’n lening kan bijvoorbeeld zijn afgesloten bij het Nationaal Warmtefonds.
Bij verkoop kan de financiële verplichting die bij het appartement hoort overgaan op de koper. Wanneer de koper verplicht is een aandeel in de VvE-lening over te nemen of voor zijn rekening te nemen, kan dit aandeel worden aangemerkt als een extra last.
De totale tegenprestatie bestaat dan mogelijk uit de koopsom plus het overgenomen aandeel in de lening.
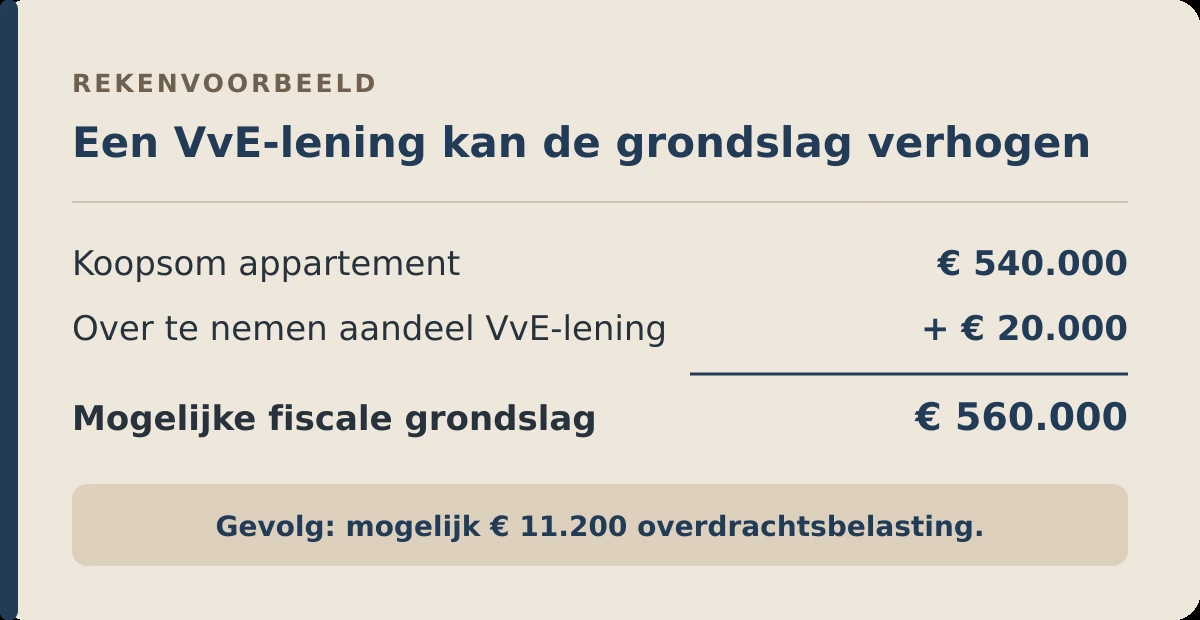
De koper kan hierdoor de volledige startersvrijstelling mislopen. Bij zelfbewoning is dan in beginsel 2% overdrachtsbelasting verschuldigd over de volledige grondslag.
In dit voorbeeld bedraagt de overdrachtsbelasting:
2% van € 560.000 = € 11.200
Dat de lening is gebruikt voor verduurzaming, betekent niet automatisch dat deze voor de overdrachtsbelasting buiten beschouwing blijft. Ook een lening bij het Nationaal Warmtefonds kan dus invloed hebben op de toepassing van de startersvrijstelling.
Reservefonds én VvE-lening
Een VvE kan tegelijkertijd geld in het reservefonds hebben en een lening zijn aangegaan. Beide onderdelen moeten afzonderlijk worden beoordeeld.
Als eenvoudige illustratie kan worden gedacht aan:
Koopsom
-
het over te nemen aandeel in de VvE-lening
-
het aantoonbare aandeel in de aanwezige VvE-reserve
= mogelijke fiscale grondslag
Dit is geen algemene fiscale rekenformule. De waarde in het economisch verkeer en de totale tegenprestatie blijven bepalend. De notaris moet beoordelen welke bedragen in de betreffende situatie wel of niet in de grondslag worden betrokken.
De grens van € 555.000 is geen belastingvrije voet.
Bij een fiscale woningwaarde van precies € 555.000 kan de startersvrijstelling worden toegepast, mits aan alle andere voorwaarden wordt voldaan.
Komt de fiscale waarde boven de grens uit? Dan vervalt de vrijstelling volledig. Je betaalt bij zelfbewoning in beginsel 2% overdrachtsbelasting over de gehele grondslag en niet alleen over het bedrag waarmee de grens wordt overschreden.
Een verschil van slechts enkele euro’s kan daardoor duizenden euro’s belasting schelen.
Wanneer geldt de startersvrijstelling niet?
Je kunt de startersvrijstelling onder meer niet gebruiken wanneer:
-
je op de dag van de notariële levering 35 jaar of ouder bent;
-
je de vrijstelling al eerder hebt gebruikt;
-
je de woning niet zelf voor langere tijd gaat bewonen;
-
je de woning koopt voor verhuur;
-
de fiscale woningwaarde hoger is dan € 555.000;
-
het gekochte fiscaal niet als woning wordt aangemerkt;
-
je uitsluitend bouwgrond koopt;
-
je een garage, parkeerplaats, tuin of schuur afzonderlijk koopt;
-
je niet tijdig de vereiste verklaring bij de notaris aflegt.
Voor een woning die je in 2026 niet zelf als hoofdverblijf gebruikt, geldt in beginsel een tarief van 8%. Voor andere onroerende zaken, zoals een bedrijfspand of een afzonderlijk gekochte garagebox, geldt in beginsel een tarief van 10,4%.
De belangrijkste valkuilen
In de praktijk zien we vooral de volgende risico’s:
-
Alleen naar de koopsom kijken.
-
Niet controleren of de VvE een lening heeft.
-
Een Warmtefondslening alleen als onderdeel van de maandelijkse VvE-bijdrage beschouwen.
-
Het aandeel in het reservefonds niet tijdig laten vaststellen.
-
Geen rekening houden met een nog verschuldigde erfpachtcanon.
-
De leeftijd controleren op de datum van de koopovereenkomst in plaats van op de leveringsdatum.
-
Denken dat beide kopers automatisch dezelfde vrijstelling krijgen.
-
Denken dat de vrijstelling uitsluitend geldt bij de aankoop van een eerste woning.
-
Denken dat alleen het bedrag boven € 555.000 wordt belast.
-
Pas vlak voor de overdracht laten berekenen welke fiscale grondslag geldt.
Checklist voordat je een bod uitbrengt
Koop je een woning rond de grens van € 555.000? Controleer dan vóór het uitbrengen van een definitief bod:
-
de actuele erfpachtgegevens;
-
de hoogte en resterende looptijd van de canon;
-
de jaarrekening en balans van de VvE;
-
het aandeel van het appartement in de VvE-reserve;
-
eventuele leningen van de VvE;
-
het aandeel van het appartement in deze leningen;
-
de voorwaarden waaronder de lening of betalingsverplichting overgaat;
-
de voorlopige berekening van de fiscale grondslag door de notaris.
Tot slot
De startersvrijstelling kan je in 2026 ruim € 11.000 voordeel opleveren. Maar vooral bij appartementen en woningen op erfpachtgrond is de koopsom niet altijd gelijk aan de fiscale waarde.
Een over te nemen aandeel in een VvE-lening kan de grondslag verhogen. Een aantoonbaar aandeel in het aanwezige reservefonds kan onder voorwaarden juist buiten de grondslag blijven. Ook een nog verschuldigde erfpachtcanon kan invloed hebben op de berekening.
Koop je een woning rond de grens van € 555.000? Laat de fiscale gevolgen dan vóór het uitbrengen van een definitief bod controleren. Zo voorkom je dat je bij de notaris onverwacht alsnog duizenden euro’s overdrachtsbelasting moet betalen.
Een woning kopen rond de vrijstellingsgrens?
Wij kijken graag met je mee naar de erfpachtgegevens, de VvE-stukken en andere aandachtspunten voordat je een bod uitbrengt.
Bekijk onze aankoopbegeleiding
Neem gerust contact met ons op voor een vrijblijvende kennismaking.
De informatie in dit artikel is algemeen van aard en gebaseerd op de regels voor 2026. De persoonlijke situatie en de inhoud van de koop kunnen van invloed zijn op de uitkomst. De notaris beoordeelt de toepassing van de vrijstelling en verzorgt de aangifte overdrachtsbelasting.
Geschreven door Jochem de Haas, NVM-makelaar en register-taxateur.